


АУСН с 2027 г. в Нижегородской области
Регулируется Законом РФ от 25.02.2022 г. № 17-ФЗ «О проведении эксперимента по установлению специального налогового режима «Автоматизированная упрощенная система налогообложения».
С 2027 г. налогоплательщикам Нижегородской области можно будет применять АУСН, соответствующий законопроект уже принят в двух чтениях 27.08.2026 г.
Эксперимент заканчивается 31.12.2027 г. и пока не ясно будет ли он продлен.
Кому подойдет АУСН?
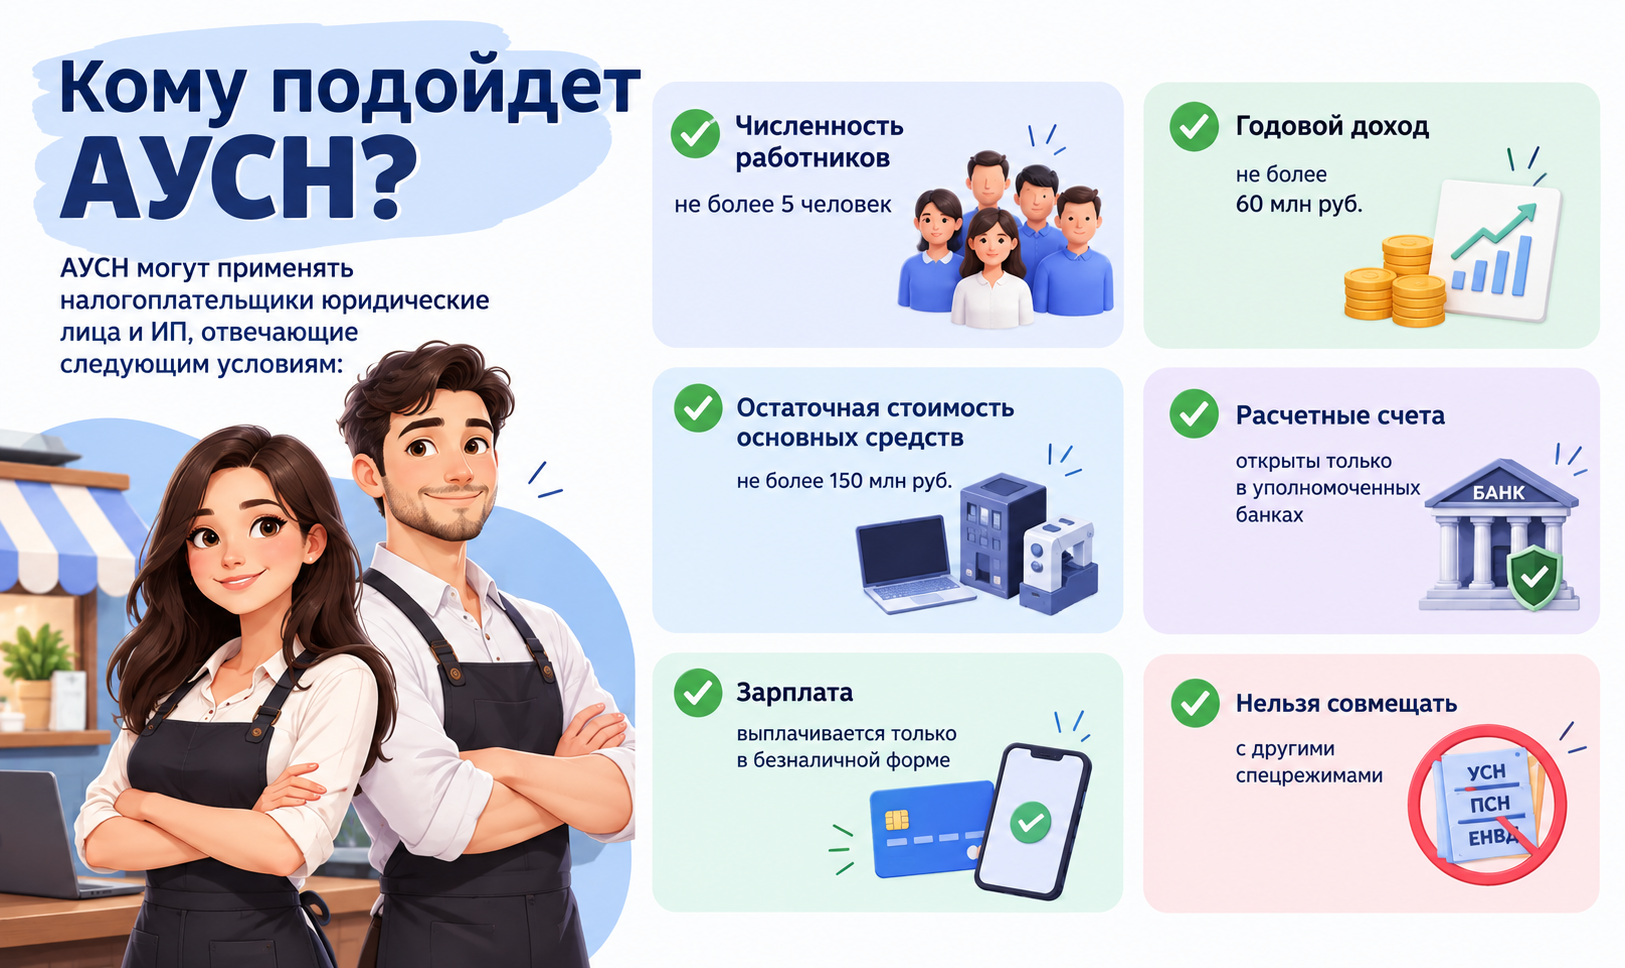
АУСН могут применять налогоплательщики юридические лица и ИП, отвечающие следующим условиям:
- ✓ Численность работников не более 5 человек
- ✓ Годовой доход не более 60 млн руб.
- ✓ Остаточная стоимость основных средств не более 150 млн руб.
- ✓ Расчетные счета открыты только в уполномоченных банках
- ✓ Зарплата выплачивается только в безналичной форме
- ✓ Нельзя совмещать с другими спецрежимами
Как платить?
Налоговый период
Месяц
Уведомление от ФНС
До 15 числа следующего месяца
Срок уплаты
Не позднее 25 числа этого же месяца
Сравнение объектов налогообложения АУСН
| Параметр | Доход | Доход минус расход |
|---|---|---|
| Ставка налога | 8% | 20% |
| Доходы | Рассчитываются по данным ККТ, выписок банка, личного кабинета | |
| Расходы | Не учитываются | Рассчитываются по данным ККТ и выписок банка |
| Торговый сбор (не установлен в Нижегородской области) | Уменьшает сумму налога (можно переносить на следующие периоды) | Включается в расходы |
| Убыток | Не учитывается | Переносится на следующие периоды |
| Ставка минимального налога | Нет | 3% |
Отчетность
✅ Не нужно сдавать:
- Декларация по УСН
- 6-НДФЛ
- Расчет по страховым взносам
- Книга учета доходов и расходов
⚠️ Нет освобождения от сдачи:
- Отчетности в связи с исполнением обязанностей налогового агента по НДС и налогу на прибыль
- Сведений о трудовой деятельности (подраздел 1.1 подраздела 1 ЕФС-1)
- Сведений о трудовом стаже (подраздел 1.2. подраздела 1 ЕФС-1)
Как перейти и что делать при утрате права?
Переход на АУСН
- Для действующего бизнеса: уведомление до 31 декабря года, предшествующего началу применения. С 01.01.2025 г., если применяется УСН или НПД — не позднее последнего числа месяца, предшествующего месяцу перехода.
- Для нового бизнеса: сразу при регистрации или в течение 30 дней с даты постановки на учет.
- Подать можно через личный кабинет налогоплательщика или уполномоченный банк.
Утрата права на АУСН
Необходимо уведомить налоговый орган через личный кабинет или уполномоченный банк не позднее 15 числа месяца, следующего за месяцем утраты права.
Одновременно можно подать заявление о переходе на УСН или ЕСХН с даты утраты права на АУСН.
Уполномоченный банк и важные нюансы
Что такое уполномоченный банк? Список можно посмотреть на странице ФНС ausn.nalog.gov.ru. Вся деятельность осуществляется через личный кабинет налогоплательщика или специальный кабинет в банке. Банк размечает доходы для целей АУСН, а также может рассчитывать НДФЛ и уплачивать налоги на ЕНС.
На что обратить внимание?
- Проверяйте разметку операций банком в конце месяца. Не все доходы проходят через ККТ или выписки (например, при работе с маркетплейсами комиссию нужно заявить самостоятельно). При объекте «доходы минус расходы» расходы учитываются по выписке банка на дату платежа.
- Контролируйте лимиты: сумму дохода нарастающим итогом за год, остаточную стоимость основных средств и численность персонала.
- Численность: учитываются основной состав, внешние совместители, исполнители по ГПХ. Не учитываются: сотрудницы в декрете и в отпуске по уходу за ребенком (если не работают неполный день), самозанятые.
- Применение АУСН не отменяет обязанностей по ведению кадрового и бухгалтерского учета, а также подготовке и сдаче кадровой и бухгалтерской отчетности.
Нужна помощь с переходом на АУСН?
Наши специалисты помогут разобраться с нюансами и подготовить документы.